Conseils bancaires pour voyager : protégez votre argent
Essentiels bancaires pour les voyages
Gérer ses finances à l'étranger peut coûter cher si l’on ne s’y prend pas correctement. Découvrez des stratégies éprouvées pour éviter les frais de distributeur, obtenir les meilleurs taux de change, vous protéger contre la fraude et économiser lors de vos aventures à l’international.
Éviter les frais d’ATM à l’étranger
Retirer la monnaie locale dans les distributeurs étrangers est pratique et offre généralement des taux de change compétitifs. Cependant, votre banque et le propriétaire du distributeur appliquent souvent des frais de 5 à 7 $ par transaction, ce qui s’accumule rapidement.
Pour un séjour prolongé, retirer de l’argent trois fois par semaine peut coûter entre 780 $ et 1 092 $ par an, soit l’équivalent d’un mois supplémentaire de voyage.
Choisissez un compte bancaire optimisé pour les voyages afin d’éliminer ces frais.
Comptes de débit recommandés pour les voyages
Le compte Charles Schwab Investor Checking se distingue en remboursant tous les frais d’ATM dans le monde, y compris ceux des banques étrangères. Après plusieurs années d’utilisation, je le trouve fiable, avec un service client excellent, aucune exigence de solde minimum, une interface en ligne intuitive et aucun coût caché.
Les nouveaux comptes incluent un compte de courtage Schwab One (sans frais s’il n’est pas utilisé) et permettent des virements sans problème depuis d’autres banques.
Options pour les résidents hors États‑Unis
Les résidents non‑américains ne peuvent pas ouvrir de compte Schwab, mais le compte courant HSBC constitue une alternative viable avec un réseau mondial de distributeurs. Notez que HSBC facture des frais pour les distributeurs hors réseau, ainsi que d’éventuels suppléments imposés par le propriétaire du distributeur.
Utilisez plusieurs comptes pour plus de sécurité
La fraude à la carte à l’international augmente, les comptes pouvant être vidés à distance. Limitez ce risque en conservant trois comptes distincts.
Exemple réel : Mon compte courant a récemment été débité de 680 $ par des retraits non autorisés sur un distributeur en Corée du Sud, alors que j’étais aux États‑Unis. Ma carte était sécurisée, ce qui montre la sophistication des fraudes.
#1 : Compte courant personnel – Utilisé pour les factures domestiques et les besoins hors voyage. Sert de secours d’urgence ; conservez la carte dans un coffre ou dissimulée dans les bagages.
#2 : Compte courant de voyage – Limitez à 1 000 $ maximum pour les dépenses quotidiennes et les retraits. Réduit les pertes en cas de vol ou de clonage ; les banques remboursent généralement les fraudes vérifiées.
#3 : Compte d’épargne – J’utilise le Capital One 360 Savings pour la majorité des fonds : pas d’accès aux distributeurs, intérêts en plus. Vous pouvez transférer facilement vers les comptes personnel ou de voyage selon les besoins.
Cette approche en couches protège contre la fraude, la perte de carte ou les problèmes de distributeur.
Profitez des cartes de crédit à récompenses voyage
Les cartes de crédit offrent de meilleurs taux de change, une sécurité d’urgence et des avantages tels que l’assurance voyage, la protection contre le vol et la couverture de location de voiture. Une utilisation fréquente peut générer des miles pour des vols ou hôtels gratuits.
Je recommande la Capital One VentureOne Rewards Credit Card pour les voyages, mais consultez un expert pour choisir la carte qui vous convient. Découvrez les meilleures cartes pour points et miles ici.
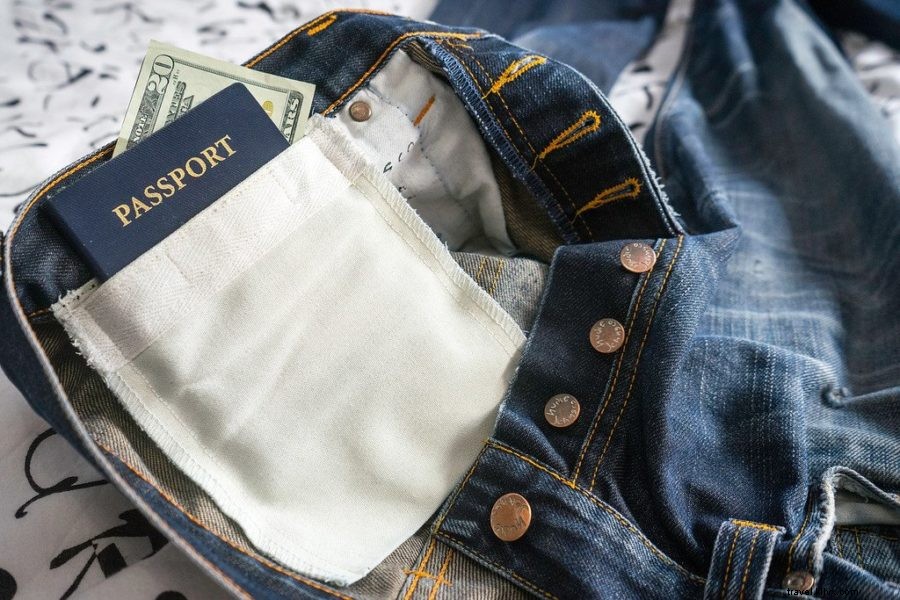
Protégez votre argent liquide
L’argent liquide reste incontournable à l’étranger, mais il est impossible à tracer s’il est volé. Privilégiez des méthodes de port sécurisées.
Évitez les ceintures d’argent inconfortables ; optez pour des poches secrètes cousues sur mesure dans vos pantalons ou shorts (coût : 3–7 $) ou cachez de l’argent d’urgence dans vos bagages : chaussettes sales, trousses de toilette, semelles de chaussures ou panneaux de sac à dos.
Utilisez un portefeuille factice
Dans les zones à risque, transportez un faux portefeuille contenant 20 $ de monnaie locale, des cartes expirées et de fausses pièces d’identité. Remettez‑le en cas d’agression pour vous sauver, efficace aussi contre les pickpockets. Je l’ai employé à Guatemala, Managua et Tegucigalpa sans incident.
Obtenez les meilleurs taux de change
Les méthodes d’échange varient en coût ; choisissez judicieusement :
Échange pair à pair entre voyageurs : Aucun frais, idéal aux frontières avec des voyageurs allant dans le sens opposé.
Cartes de crédit : Taux les plus avantageux, mais limité aux établissements n’acceptant que les cartes.
Distributeurs : Taux proches de ceux des cartes, omniprésents, et sans frais avec les banques qui remboursent (ex. Schwab).
Bureaux de change : À éviter dans les aéroports ou gares routières : mauvais taux + commissions.
Changeurs informels : Risqué aux frontières ; méfiez‑vous des arnaques, fausses pièces et comptez toujours deux fois.
Vérifiez les taux sur xe.com ou utilisez l’application gratuite currencyapp.com.
Bonnes pratiques contre la fraude
Protégez vos cartes avec ces habitudes :
Évitez les ordinateurs publics : Ne réalisez pas vos opérations bancaires dans les cybercafés – les enregistreurs de frappe sont fréquents. Préférez un gestionnaire de mots de passe sécurisé comme LastPass si nécessaire.
Avertissez votre banque : Informez votre banque de vos dates et pays de voyage afin d’éviter les blocages et de signaler toute fraude.
Surveillez vos cartes de près : Gardez vos cartes de crédit sous vos yeux ; accompagnez le personnel lors du passage de la carte pour contrer les lecteurs frauduleux.
Voyager reste sûr avec une bonne préparation – restez vigilant pour profiter d’aventures sans souci. Protégez vos fonds et prolongez vos voyages. ★